Lohnabrechnung: Definition, Aufbau, Pflichtangaben und Berechnung
Eine Lohnabrechnung zeigt, wie sich das Arbeitsentgelt eines Beschäftigten für einen bestimmten Abrechnungszeitraum zusammensetzt. Sie enthält unter anderem Angaben zum Bruttoentgelt, zu Steuern und Sozialversicherungsbeiträgen sowie zum tatsächlich ausgezahlten Betrag.
Unternehmen können die für die Abrechnung benötigten Lohndaten zentral prüfen, bearbeiten und an das Abrechnungssystem übermitteln. Mehr dazu zeigt unsere Übersicht zur vorbereitenden Lohnabrechnung.
Für Arbeitnehmer ist die Lohnabrechnung damit vor allem eine wichtige Übersicht über das eigene Einkommen. Arbeitgeber benötigen sie für die korrekte Abrechnung von Löhnen und Gehältern sowie für steuerliche und sozialversicherungsrechtliche Pflichten.
Doch was genau muss auf einer Lohnabrechnung stehen? Wie wird aus dem Brutto das Netto? Was bedeuten die zahlreichen Abkürzungen und Abzüge? Und worauf sollten Unternehmen bei der Erstellung achten?
Dieser Beitrag erklärt den Aufbau einer Lohnabrechnung, die wichtigsten Pflichtangaben, die Berechnung von Brutto und Netto sowie Besonderheiten bei Minijobs, Werkstudenten und Teilzeitbeschäftigten.
Lohnabrechnung kurz erklärt
Die Lohnabrechnung dokumentiert die Zusammensetzung des Arbeitsentgelts für einen bestimmten Zeitraum. Ausgangspunkt ist in der Regel das Bruttoentgelt. Davon werden unter anderem Lohnsteuer und Arbeitnehmeranteile zur Sozialversicherung abgezogen. Hinzu kommen je nach Beschäftigungsverhältnis weitere Vergütungsbestandteile oder Verrechnungen.
Vereinfacht lässt sich die Berechnung so darstellen:
Bruttoentgelt – Steuern – Sozialversicherungsbeiträge ± weitere Verrechnungen = Auszahlungsbetrag
Welche Beträge tatsächlich auf der Abrechnung erscheinen, hängt von den persönlichen Steuermerkmalen, der Art der Beschäftigung, dem Arbeitsentgelt und weiteren Faktoren ab.
Lohnabrechnung, Gehaltsabrechnung und Entgeltabrechnung – was ist der Unterschied?
In der Praxis werden außerdem Begriffe wie Lohn- und Gehaltsabrechnung, Verdienstabrechnung, Payroll und Lohnbuchhaltung verwendet. Sie überschneiden sich, bezeichnen aber nicht immer exakt dasselbe.
Mit Lohn- und Gehaltsabrechnung ist meist die laufende Abrechnung der Beschäftigten gemeint. Payroll wird häufig als englischer Oberbegriff für die Prozesse rund um die Entgeltabrechnung verwendet. Die Lohnbuchhaltung umfasst dagegen einen größeren Aufgabenbereich: Neben der eigentlichen Abrechnung gehören je nach Unternehmen beispielsweise die Pflege von Mitarbeiterdaten, Meldungen an Behörden und Sozialversicherungsträger sowie die Dokumentation und Auswertung der Abrechnungsdaten dazu.
Für Arbeitnehmer ist vor allem die einzelne Lohnabrechnung beziehungsweise Gehaltsabrechnung relevant. Für Arbeitgeber und Personalabteilungen ist dagegen der gesamte Payroll- und Lohnbuchhaltungsprozess entscheidend.
Wie sieht eine Lohnabrechnung aus?
Eine Lohnabrechnung besteht aus mehreren Bereichen. Dazu gehören Angaben zum Arbeitgeber und Arbeitnehmer, der Abrechnungszeitraum, das Bruttoentgelt, steuerliche Abzüge, Sozialversicherungsbeiträge und der Auszahlungsbetrag.
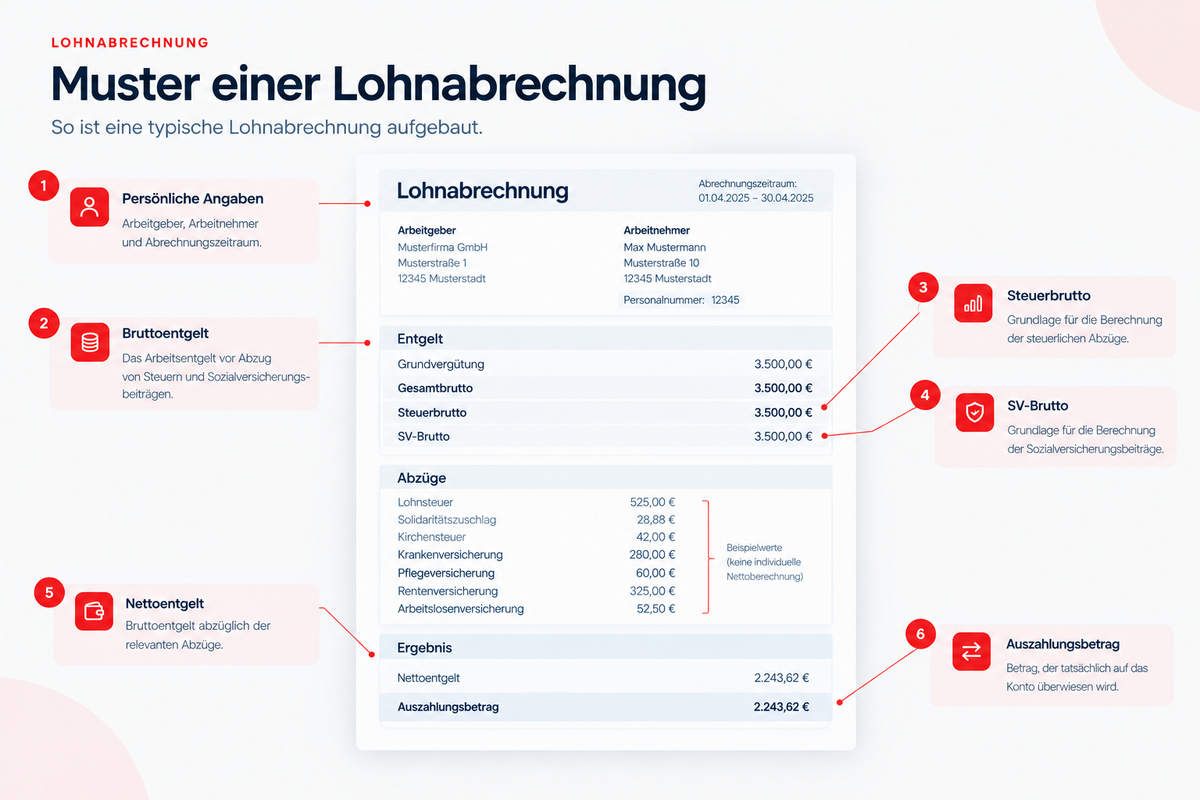
Eine Muster-Lohnabrechnung sollte insbesondere zeigen, wie die einzelnen Positionen miteinander zusammenhängen:
Arbeitsentgelt → Bruttoentgelt → Steuern und Sozialversicherung → Nettoentgelt → Auszahlungsbetrag
Dabei ist wichtig: Nettoentgelt und tatsächlich überwiesener Betrag müssen nicht immer identisch sein. Vorschüsse, Abschlagszahlungen, Sachbezüge oder weitere Verrechnungen können den Auszahlungsbetrag verändern.
Für Arbeitnehmer lohnt sich deshalb nicht nur ein Blick auf die letzte Zeile. Auch die einzelnen Bestandteile der Abrechnung können wichtige Informationen enthalten.
Mit einer modernen HR Software lassen sich Lohndaten zentral verwalten und Abrechnungsprozesse vorbereiten
Was muss auf einer Lohnabrechnung stehen?
Welche Angaben eine Lohnabrechnung enthalten muss, ergibt sich unter anderem aus § 108 Gewerbeordnung. Danach muss Arbeitnehmern bei der Zahlung des Arbeitsentgelts grundsätzlich eine Abrechnung in Textform erteilt werden. Die Vorschrift nennt unter anderem den Abrechnungszeitraum und die Zusammensetzung des Arbeitsentgelts einschließlich bestimmter Zuschläge, Zulagen und sonstiger Vergütungen sowie Abzüge.
Typischerweise enthält eine Lohnabrechnung folgende Bereiche.
Angaben zum Arbeitgeber und Arbeitnehmer
Dazu gehören beispielsweise:
- Name und Anschrift des Arbeitgebers
- Name und Anschrift des Arbeitnehmers
- gegebenenfalls Personalnummer
- Abrechnungszeitraum
- Eintritts- oder Austrittsdatum, sofern relevant
Bruttoentgelt
Das Bruttoentgelt bildet die Grundlage für die weitere Berechnung. Es kann aus mehreren Bestandteilen bestehen.
Dazu gehören beispielsweise:
- Grundgehalt oder Stundenlohn
- Überstundenvergütung
- Zuschläge
- Provisionen
- Prämien
- Boni
- Urlaubsgeld
- Weihnachtsgeld
- geldwerte Vorteile
- sonstige Vergütungsbestandteile
Nicht alle Bestandteile werden steuerlich und sozialversicherungsrechtlich gleich behandelt.
Steuerliche Abzüge
Auf der Lohnabrechnung werden die steuerlichen Abzüge ausgewiesen. Dazu gehört insbesondere die Lohnsteuer. Je nach persönlicher Situation können außerdem Solidaritätszuschlag und Kirchensteuer eine Rolle spielen.
Sozialversicherungsbeiträge
Bei einer sozialversicherungspflichtigen Beschäftigung werden grundsätzlich Arbeitnehmeranteile zur
- Krankenversicherung,
- Pflegeversicherung,
- Rentenversicherung und
- Arbeitslosenversicherung
berücksichtigt.
Die tatsächlichen Beiträge hängen unter anderem von den gesetzlichen Beitragssätzen, Beitragsbemessungsgrenzen, der Krankenversicherung und persönlichen Merkmalen ab.
Nettoentgelt und Auszahlungsbetrag
Nach Berücksichtigung der relevanten Abzüge ergibt sich das Nettoentgelt. Weitere Verrechnungen können anschließend dazu führen, dass der tatsächlich ausgezahlte Betrag davon abweicht.
Wie wird eine Lohnabrechnung berechnet?
Die Berechnung einer Lohnabrechnung beginnt mit dem Bruttoentgelt. Anschließend werden die steuer- und sozialversicherungsrechtlich relevanten Bestandteile ermittelt und die entsprechenden Abzüge berechnet.
Vereinfacht läuft die Berechnung in folgenden Schritten ab:
- Bruttoentgelt ermitteln
- steuerpflichtige und sozialversicherungspflichtige Bestandteile bestimmen
- Lohnsteuer berechnen
- gegebenenfalls Solidaritätszuschlag und Kirchensteuer berücksichtigen
- Arbeitnehmeranteile zur Sozialversicherung berechnen
- weitere Abzüge oder Verrechnungen berücksichtigen
- Nettoentgelt und Auszahlungsbetrag ermitteln
Die konkrete Berechnung ist deutlich komplexer als diese vereinfachte Darstellung.
Steuerbrutto, SV-Brutto und Gesamtbrutto – was ist der Unterschied?
Auf einer Lohnabrechnung können mehrere Bruttowerte auftauchen. Sie sind nicht automatisch identisch. Entscheidend ist, für welchen Zweck das jeweilige Bruttoentgelt verwendet wird.
Gesamtbrutto
Das Gesamtbrutto fasst die relevanten Bruttobestandteile der Abrechnung zusammen. Dazu können neben dem laufenden Arbeitsentgelt beispielsweise Zuschläge, Einmalzahlungen oder bestimmte geldwerte Vorteile gehören.
Steuerbrutto
Das Steuerbrutto ist die Grundlage für die Berechnung der Lohnsteuer. Welche Bestandteile steuerpflichtig sind, hängt von der jeweiligen Vergütungsart und den steuerlichen Vorschriften ab.
Deshalb kann das Steuerbrutto vom Gesamtbrutto abweichen. Steuerfreie oder steuerlich anders behandelte Bestandteile werden entsprechend berücksichtigt.
Sozialversicherungsbrutto
Das Sozialversicherungsbrutto ist die Bemessungsgrundlage für die Arbeitnehmerbeiträge zur Sozialversicherung. Dazu gehören insbesondere:
- Krankenversicherung
- Pflegeversicherung
- Rentenversicherung
- Arbeitslosenversicherung
Auch hier gelten eigene Regeln dafür, welche Entgeltbestandteile beitragspflichtig sind und bis zu welcher Höhe Beiträge berechnet werden.
Warum gibt es mehrere Bruttowerte?
Die unterschiedlichen Bruttowerte erfüllen unterschiedliche Funktionen. Das Gesamtbrutto beschreibt das gesamte relevante Bruttoentgelt der Abrechnung. Steuerbrutto und Sozialversicherungsbrutto bilden dagegen die jeweiligen Berechnungsgrundlagen für Steuern und Sozialversicherungsbeiträge.
Für die Prüfung einer Lohnabrechnung ist deshalb nicht nur der Blick auf das Gesamtbrutto wichtig. Auch die einzelnen Bemessungsgrundlagen sollten nachvollziehbar sein.
Welche Faktoren beeinflussen das Netto?
Zwei Beschäftigte mit demselben Bruttogehalt können unterschiedliche Nettobeträge erhalten. Gründe können beispielsweise sein:
- Steuerklasse
- Kinderfreibeträge beziehungsweise steuerliche Merkmale
- Kirchensteuerpflicht
- Krankenversicherung
- Zusatzbeitrag der Krankenkasse
- Pflegeversicherung
- Beitragsbemessungsgrenzen
- Einmalzahlungen
- geldwerte Vorteile
- steuerfreie oder steuerbegünstigte Leistungen
Deshalb lässt sich das Netto nicht allein anhand des Bruttogehalts bestimmen.
Lohnabrechnung Beispiel: 3.500 Euro brutto
Ein Arbeitnehmer erhält beispielsweise ein monatliches Bruttoentgelt von 3.500 Euro.
Für die Lohnabrechnung wird zunächst geprüft, welche Bestandteile steuer- und sozialversicherungspflichtig sind. Anschließend werden die individuellen Steuermerkmale und die Beiträge zur Sozialversicherung berücksichtigt.
Aus dem Bruttoentgelt werden dann unter anderem Lohnsteuer sowie Arbeitnehmeranteile zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung ermittelt.
Das Beispiel zeigt vor allem einen wichtigen Punkt: 3.500 Euro brutto bedeuten nicht automatisch einen bestimmten Nettoauszahlungsbetrag.
Für eine konkrete Berechnung müssen weitere Angaben bekannt sein. Dazu gehören unter anderem Steuerklasse, Kirchensteuerpflicht, Krankenversicherung und weitere persönliche Merkmale.
Eine Muster-Lohnabrechnung sollte deshalb nicht den Eindruck vermitteln, aus dem Bruttobetrag allein lasse sich das Netto exakt bestimmen.
Lohnabrechnung Beispiel: Vom Brutto zum Auszahlungsbetrag
Eine Lohnabrechnung lässt sich am einfachsten nachvollziehen, wenn die einzelnen Rechenschritte getrennt betrachtet werden. Aus dem vereinbarten Bruttolohn entstehen zunächst die relevanten Bruttowerte für Steuer und Sozialversicherung. Anschließend werden Lohnsteuer und Arbeitnehmeranteile zur Sozialversicherung berücksichtigt. Das Ergebnis ist der Nettolohn beziehungsweise der Auszahlungsbetrag.
Vereinfacht sieht der Ablauf bei einem monatlichen Bruttolohn von 3.500 Euro so aus:
3.500 Euro Bruttoentgelt
↓
Gesamtbrutto
↓
Steuerbrutto und Sozialversicherungsbrutto
↓
Lohnsteuer und gegebenenfalls Solidaritätszuschlag/Kirchensteuer
↓
Arbeitnehmeranteile zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung
↓
Nettoentgelt
↓
Auszahlungsbetrag
Die tatsächliche Höhe der Abzüge hängt unter anderem von Steuerklasse, Wohnort, Kirchensteuerpflicht, Krankenkasse, Zusatzbeitrag, Kinderzahl und weiteren persönlichen Merkmalen ab. Deshalb kann der Nettobetrag bei gleichem Bruttogehalt von Person zu Person unterschiedlich ausfallen.
Auch weitere Bestandteile können die Abrechnung verändern. Dazu gehören beispielsweise Sachbezüge, betriebliche Altersvorsorge, vermögenswirksame Leistungen, Einmalzahlungen, Zuschläge oder steuerfreie beziehungsweise steuerpflichtige Arbeitgeberleistungen.
Das Beispiel zeigt deshalb vor allem den Aufbau und die Berechnungslogik einer Lohnabrechnung. Es ersetzt keine individuelle Nettolohnberechnung.
Welche Abzüge gibt es auf der Lohnabrechnung?
Die Abzüge auf einer Lohnabrechnung lassen sich grob in steuerliche Abzüge und Sozialversicherungsbeiträge einteilen.
Lohnsteuer
Die Lohnsteuer wird vom Arbeitgeber im Rahmen der Entgeltabrechnung berechnet und an das Finanzamt abgeführt.
Wie hoch die Lohnsteuer ausfällt, hängt unter anderem von der Höhe des Arbeitsentgelts und den elektronischen Lohnsteuerabzugsmerkmalen ab.
Solidaritätszuschlag
Der Solidaritätszuschlag fällt nicht bei jedem Arbeitnehmer an. Ob er einbehalten wird, hängt von den gesetzlichen Voraussetzungen und der Höhe der relevanten Steuer ab.
Kirchensteuer
Wer kirchensteuerpflichtig ist, kann zusätzlich zur Lohnsteuer Kirchensteuer zahlen. Die konkrete Höhe richtet sich unter anderem nach dem jeweiligen Bundesland.
Krankenversicherung
Bei gesetzlich krankenversicherten Beschäftigten wird der Arbeitnehmeranteil zur Krankenversicherung berücksichtigt. Zusätzlich kann der kassenindividuelle Zusatzbeitrag eine Rolle spielen.
Pflegeversicherung
Auch für die Pflegeversicherung fällt grundsätzlich ein Arbeitnehmeranteil an. Für Kinderlose gelten besondere Regelungen.
Rentenversicherung
Der Beitrag zur gesetzlichen Rentenversicherung wird bei versicherungspflichtigen Beschäftigten grundsätzlich von Arbeitgeber und Arbeitnehmer getragen.
Arbeitslosenversicherung
Auch der Beitrag zur Arbeitslosenversicherung wird grundsätzlich zwischen Arbeitgeber und Arbeitnehmer aufgeteilt.
Die Höhe der Beiträge und die maßgeblichen Grenzen können sich von Jahr zu Jahr ändern.
Was bedeuten die Abkürzungen auf der Lohnabrechnung?
Abkürzungen auf der Lohnabrechnung
Lohnabrechnungen enthalten zahlreiche Abkürzungen. Die wichtigsten Begriffe sind:
AG – Arbeitgeber
AN – Arbeitnehmer
GB – Gesamtbrutto
St – Steuer
St-Brutto – Steuerbrutto
SV – Sozialversicherung
SV-Brutto – Sozialversicherungsbrutto
KV – Krankenversicherung
KV-Brutto – Brutto für die Krankenversicherung
RV – Rentenversicherung
RV-Brutto – Brutto für die Rentenversicherung
AV – Arbeitslosenversicherung
AV-Brutto – Brutto für die Arbeitslosenversicherung
PV – Pflegeversicherung
PV-Brutto – Brutto für die Pflegeversicherung
LSt – Lohnsteuer
SolZ – Solidaritätszuschlag
KiSt – Kirchensteuer
ELStAM – Elektronische Lohnsteuerabzugsmerkmale
BAV – Betriebliche Altersversorgung
VWL – Vermögenswirksame Leistungen
EBV – Einmalbezug beziehungsweise Einmalzahlung
lfd. Bezug – Laufender Bezug
sonst. Bezug – Sonstiger Bezug
Nicht jede Abkürzung kommt auf jeder Lohnabrechnung vor. Welche Angaben tatsächlich aufgeführt werden, hängt unter anderem vom Beschäftigungsverhältnis und den abgerechneten Vergütungsbestandteilen ab.
Steuerklasse und Steuermerkmale auf der Lohnabrechnung
Die Steuerklasse beeinflusst, wie viel Lohnsteuer während des Jahres einbehalten wird. Sie ist deshalb ein wichtiger Bestandteil der monatlichen Entgeltabrechnung.
Darüber hinaus können weitere elektronische Lohnsteuerabzugsmerkmale relevant sein. Dazu gehören beispielsweise Freibeträge oder Merkmale für die Kirchensteuer.
Arbeitgeber greifen für den Lohnsteuerabzug auf die elektronischen Lohnsteuerabzugsmerkmale, kurz ELStAM, zurück.
Ändern sich persönliche Verhältnisse, kann sich deshalb auch die Höhe der monatlichen Lohnsteuer und damit der Auszahlungsbetrag verändern.
Lohnabrechnung bei Minijob, Werkstudenten und Teilzeit
Nicht jede Beschäftigungsform wird nach denselben Regeln abgerechnet.
Lohnabrechnung beim Minijob
Für Minijobs gelten besondere Regelungen. Seit dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn 13,90 Euro brutto pro Stunde. Die monatliche Verdienstgrenze für Minijobs liegt 2026 bei 603 Euro im Jahresdurchschnitt.
Die Verdienstgrenze ist dynamisch an den Mindestlohn gekoppelt. Dadurch verändert sie sich bei einer Anhebung des Mindestlohns ebenfalls.
Auf einer Minijob-Abrechnung können deshalb andere Angaben und Abzüge erscheinen als bei einer regulären sozialversicherungspflichtigen Beschäftigung.
Lohnabrechnung beim Werkstudenten
Auch für Werkstudenten gelten besondere sozialversicherungsrechtliche Regeln. Entscheidend ist unter anderem, ob die Voraussetzungen für den Werkstudentenstatus erfüllt sind.
Die Abrechnung sollte deshalb nicht einfach wie eine normale Teilzeitbeschäftigung behandelt werden.
Lohnabrechnung bei Teilzeit
Teilzeitbeschäftigte erhalten grundsätzlich ebenfalls eine reguläre Entgeltabrechnung.
Die Höhe des Arbeitsentgelts richtet sich beispielsweise nach dem vereinbarten Stundenumfang und dem Arbeitsvertrag. Bei ansonsten gleichen Voraussetzungen können sich die Abzüge ähnlich wie bei Vollzeitbeschäftigten zusammensetzen.
Entscheidend sind immer die individuellen Beschäftigungs- und Vergütungsbedingungen.
Wer erstellt die Lohnabrechnung?
Die eigentliche Entgeltabrechnung kann durch die Lohnbuchhaltung beziehungsweise einen externen Abrechnungsdienstleister erfolgen. Unternehmen können die vorgelagerten Prozesse mit einer vorbereitenden Lohnabrechnung digital unterstützen.
Mögliche Modelle sind:
- interne Lohnbuchhaltung
- Steuerberatungskanzlei
- spezialisierter Payroll-Dienstleister
- Lohnabrechnungssoftware
- Kombination aus Software und externem Dienstleister
Bei der internen Abrechnung müssen unter anderem Änderungen bei Gehältern, Arbeitszeiten, Abwesenheiten, Einmalzahlungen und weiteren relevanten Entgeltbestandteilen verarbeitet werden.
Zusätzlich sind steuerliche und sozialversicherungsrechtliche Meldungen und Fristen zu berücksichtigen.
Lohnabrechnung selbst erstellen oder auslagern?
Welche Lösung sinnvoll ist, hängt unter anderem von der Unternehmensgröße, der Zahl der Beschäftigten und der Komplexität der Abrechnung ab.
Lohnabrechnung selbst erstellen
Eine interne Lösung kann sinnvoll sein, wenn:
- nur wenige Beschäftigte abzurechnen sind,
- entsprechendes Fachwissen vorhanden ist,
- die Prozesse klar organisiert sind,
- eine geeignete Software eingesetzt wird.
Der Vorteil liegt vor allem in der direkten Kontrolle über die Prozesse und Daten.
Gleichzeitig muss das Unternehmen selbst sicherstellen, dass gesetzliche Änderungen und relevante Fristen berücksichtigt werden.
Lohnabrechnung auslagern
Eine Auslagerung an einen Steuerberater oder Payroll-Dienstleister kann sinnvoll sein, wenn die interne Abrechnung viel Zeit bindet oder spezielles Fachwissen benötigt wird.
Das kann insbesondere bei Unternehmen mit vielen Beschäftigten oder komplexen Vergütungsmodellen interessant sein.
Vor einer Auslagerung sollte allerdings klar geregelt sein, welche Aufgaben der Dienstleister übernimmt und welche Informationen das Unternehmen bereitstellt.
Lohnabrechnung mit Software
Eine weitere Möglichkeit ist eine digitale Lohnabrechnung mit entsprechender Software.
Eine Lohnabrechnung Software kann wiederkehrende Arbeitsschritte automatisieren und beispielsweise Daten aus Zeiterfassung, Personalverwaltung oder Abwesenheitsmanagement übernehmen.
Dadurch lässt sich die Lohnabrechnung stärker in die übrigen HR-Prozesse integrieren.
Lohnabrechnung erstellen: So läuft der Prozess ab
Unabhängig davon, ob die Abrechnung intern, mit einem Dienstleister oder mit Software erfolgt, besteht der Prozess aus mehreren Arbeitsschritten.
1. Abrechnungsdaten erfassen
Zunächst müssen alle für den Abrechnungsmonat relevanten Daten vorliegen.
Dazu gehören beispielsweise:
- Arbeitszeit
- Abwesenheiten
- Krankheit
- Urlaub
- Überstunden
- Zuschläge
- Gehaltsänderungen
- Einmalzahlungen
- Sachbezüge
- Neueinstellungen
- Austritte
2. Entgeltbestandteile prüfen
Anschließend wird geprüft, welche Entgeltbestandteile vorliegen und wie diese steuerlich und sozialversicherungsrechtlich zu behandeln sind.
3. Steuern und Sozialversicherung berechnen
Auf Grundlage der relevanten Daten werden Lohnsteuer und Sozialversicherungsbeiträge berechnet.
4. Abrechnung erstellen
Die einzelnen Positionen werden in der Lohnabrechnung zusammengeführt.
5. Meldungen und Zahlungen durchführen
Je nach Beschäftigung müssen die entsprechenden Meldungen und Zahlungen an Finanzverwaltung, Sozialversicherung und weitere Stellen berücksichtigt werden.
6. Abrechnung bereitstellen
Zum Abschluss erhält der Arbeitnehmer seine Lohnabrechnung. Dies kann unter bestimmten Voraussetzungen auch digital erfolgen.
Lohnabrechnung prüfen: Checkliste für Arbeitnehmer
Eine Lohnabrechnung sollte nicht nur auf den Auszahlungsbetrag reduziert werden.
Bei der Prüfung können folgende Punkte helfen:
Persönliche Angaben
- Sind Name und Anschrift korrekt?
- Stimmt der Abrechnungszeitraum?
- Sind relevante Beschäftigungsdaten richtig?
Vergütung
- Stimmt das Grundgehalt?
- Wurden Arbeitsstunden korrekt erfasst?
- Sind Überstunden enthalten?
- Wurden Zuschläge berücksichtigt?
- Stimmen Boni, Prämien und Einmalzahlungen?
Steuern
- Ist die Steuerklasse korrekt?
- Sind die relevanten Steuermerkmale plausibel?
- Wurde Kirchensteuer berücksichtigt, falls zutreffend?
Sozialversicherung
- Sind Kranken-, Pflege-, Renten- und Arbeitslosenversicherung berücksichtigt?
- Sind die Beitragshöhen nachvollziehbar?
Auszahlung
- Stimmen Nettoentgelt und weitere Verrechnungen?
- Entspricht der Auszahlungsbetrag dem erwarteten Betrag?
Bei Unstimmigkeiten sollte die zuständige Lohnbuchhaltung oder der Arbeitgeber möglichst früh angesprochen werden.
Was tun bei einer fehlerhaften Lohnabrechnung?
Fehler können beispielsweise entstehen, wenn Arbeitszeiten, Zuschläge, Steuermerkmale oder andere Entgeltbestandteile falsch erfasst wurden.
Zunächst sollte möglichst genau festgestellt werden, welche Position betroffen ist. Anschließend kann die zuständige Stelle die Abrechnung prüfen und gegebenenfalls korrigieren.
Je nach Art des Fehlers kann eine Korrekturabrechnung erforderlich sein.
Besonders wichtig ist dabei, nicht nur den Auszahlungsbetrag zu vergleichen. Eine Abweichung kann beispielsweise auch durch eine einmalige Zahlung, einen Vorschuss oder eine geänderte steuerliche Situation entstehen.
Wie lange muss eine Lohnabrechnung aufbewahrt werden?
Bei der Aufbewahrung sollte zwischen verschiedenen Unterlagen unterschieden werden. Für Lohnabrechnungen, Lohnkonten, Entgeltunterlagen und steuerlich relevante Dokumente gelten nicht zwangsläufig dieselben Fristen.
Für Lohnkonten gilt nach § 41 EStG grundsätzlich eine Aufbewahrung bis zum Ablauf des sechsten Kalenderjahres, das auf die letzte Eintragung folgt. Für sozialversicherungsrechtliche Entgeltunterlagen gelten eigene Regelungen. Auch steuerliche Aufzeichnungen nach § 147 AO können unterschiedlichen Aufbewahrungsfristen unterliegen.
Für Unternehmen ist deshalb entscheidend, die jeweils geltende Vorschrift für die konkrete Unterlagenart zu prüfen.
Auch Arbeitnehmer sollten wichtige Unterlagen aus dem Beschäftigungsverhältnis nicht vorschnell entsorgen. Lohnabrechnungen können beispielsweise später als Nachweis über Einkommen oder Beschäftigungszeiten relevant werden.
Lohnabrechnung digital erstellen und bereitstellen
Eine Lohnabrechnung muss nicht zwingend auf Papier erfolgen. Sie kann unter Einhaltung der gesetzlichen Anforderungen auch digital bereitgestellt werden.
Dafür kommen beispielsweise Mitarbeiterportale oder digitale Dokumentenablagen infrage.
Eine digitale Lohnabrechnung bietet Unternehmen mehrere praktische Vorteile:
- weniger Papier und manueller Versand
- zentraler Zugriff
- schnellere Bereitstellung
- geringerer Verwaltungsaufwand
- bessere Integration in bestehende HR-Prozesse
- einfacher Zugriff für Beschäftigte
Wichtig ist allerdings, zwischen der digitalen Bereitstellung und der digitalen Erstellung zu unterscheiden.
Eine digitale Lohnabrechnung ist nur dann effizient, wenn auch die vorgelagerten Prozesse – beispielsweise Zeiterfassung, Abwesenheiten und Entgeltänderungen – möglichst zuverlässig digital verarbeitet werden.
Ist eine digitale Lohnabrechnung rechtlich zulässig?
Grundsätzlich kann eine Lohnabrechnung auch elektronisch bereitgestellt werden. Entscheidend sind die gesetzlichen Anforderungen an Form und Zugänglichkeit.
Das Bundesarbeitsgericht hat sich ebenfalls mit der Bereitstellung von Entgeltabrechnungen über ein digitales Mitarbeiterpostfach beschäftigt. Unternehmen sollten deshalb nicht nur die technische Möglichkeit, sondern auch die konkreten rechtlichen Anforderungen an die Bereitstellung berücksichtigen.
Für die Praxis bedeutet das: Ein digitales System sollte Beschäftigten einen zuverlässigen Zugriff auf ihre Abrechnungen ermöglichen und die erforderlichen gesetzlichen Vorgaben erfüllen.
Lohnabrechnung 2026: aktuelle Werte und Änderungen
Für die Lohnabrechnung sind 2026 insbesondere neue Grenzwerte und der gestiegene Mindestlohn relevant.
Mindestlohn 2026
Seit dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn 13,90 Euro brutto pro Stunde. Zum 1. Januar 2027 ist eine weitere Erhöhung auf 14,60 Euro vorgesehen.
Minijob-Grenze 2026
Die Verdienstgrenze für Minijobs liegt 2026 bei 603 Euro im monatlichen Durchschnitt. Die Grenze ist an den Mindestlohn gekoppelt.
Beitragsbemessungsgrenzen 2026
Auch die Beitragsbemessungsgrenzen der Sozialversicherung wurden 2026 angepasst.
Die Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung liegt 2026 bei 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich.
Für die gesetzliche Kranken- und Pflegeversicherung liegt die Beitragsbemessungsgrenze 2026 bei 5.812,50 Euro monatlich beziehungsweise 69.750 Euro jährlich. Die Versicherungspflichtgrenze in der gesetzlichen Krankenversicherung beträgt 2026 6.450 Euro monatlich beziehungsweise 77.400 Euro jährlich.
Diese Werte sind für die Berechnung von Sozialversicherungsbeiträgen relevant und sollten in der eingesetzten Lohnsoftware entsprechend berücksichtigt werden.
Warum Unternehmen aktuelle Werte benötigen
Gesetzliche Grenzwerte, Beitragssätze und weitere Berechnungsgrundlagen können sich ändern. Für die laufende Lohnabrechnung ist deshalb wichtig, dass die eingesetzte Software beziehungsweise der beauftragte Dienstleister aktuelle Werte verwendet.
Eine einmal eingerichtete Abrechnung sollte nicht über Jahre unverändert betrieben werden.
Lohnabrechnung und Lohnbuchhaltung – wo liegt der Unterschied?
Die Lohnabrechnung ist ein Bestandteil der Lohnbuchhaltung.
Während die einzelne Lohnabrechnung die Vergütung eines Beschäftigten für einen bestimmten Zeitraum darstellt, umfasst die Lohnbuchhaltung den gesamten organisatorischen und administrativen Prozess rund um die Entgeltabrechnung.
Dazu gehören beispielsweise:
- Erfassung von Mitarbeiterdaten
- Pflege von Stammdaten
- Berechnung von Löhnen und Gehältern
- Steuerabzüge
- Sozialversicherungsbeiträge
- Meldungen
- Abrechnung von Einmalzahlungen
- Korrekturen
- Auswertungen
- Aufbewahrung von Unterlagen
Eine Software für die Lohnabrechnung kann deshalb Teil einer umfassenderen Lösung für die Lohn- und Personalverwaltung sein.
Welche Vorteile bietet eine digitale Lohnabrechnung für Unternehmen?
Der größte Vorteil digitaler Prozesse liegt nicht allein darin, Papier zu sparen.
Eine digital unterstützte Lohnabrechnung kann vor allem wiederkehrende Arbeitsschritte vereinfachen.
Dazu gehören beispielsweise:
- Übernahme von Arbeitszeitdaten
- Verarbeitung von Abwesenheiten
- Verwaltung von Mitarbeiterstammdaten
- automatische Berechnungen
- Erstellung von Abrechnungen
- digitale Bereitstellung
- zentrale Dokumentation
Je stärker Personalverwaltung, Zeiterfassung und Entgeltabrechnung miteinander verbunden sind, desto weniger Daten müssen mehrfach erfasst werden.
Das reduziert manuelle Arbeit und kann gleichzeitig die Fehleranfälligkeit senken.
Häufige Fragen zur Lohnabrechnung
Fazit: Lohnabrechnung richtig verstehen und effizient erstellen
Eine Lohnabrechnung macht transparent, wie sich das Arbeitsentgelt eines Beschäftigten vom Brutto bis zum Auszahlungsbetrag zusammensetzt. Gleichzeitig ist die Entgeltabrechnung für Unternehmen ein Prozess, bei dem steuerliche, sozialversicherungsrechtliche und organisatorische Anforderungen zusammenspielen.
Für Arbeitnehmer ist vor allem wichtig, die einzelnen Bestandteile der Abrechnung nachvollziehen und mögliche Fehler erkennen zu können. Unternehmen müssen dagegen zusätzlich auf aktuelle gesetzliche Vorgaben, korrekte Stammdaten, Fristen und eine zuverlässige Verarbeitung der Abrechnungsdaten achten.
Digitale Lösungen können dabei helfen, wiederkehrende Arbeitsschritte zu automatisieren und die Lohnabrechnung stärker mit Personalverwaltung, Zeiterfassung und anderen HR-Prozessen zu verbinden.