Was bedeutet Gratifikation und welche Arten gibt es?
Eine Gratifikation ist eine freiwillige Sonderzahlung des Arbeitgebers an den Arbeitnehmer. Diese Leistung wird zusätzlich zum regulären Gehalt gewährt und dient häufig als Anerkennung für besondere Leistungen oder als Mittel zur Mitarbeiterbindung. Es gibt keine gesetzliche Verpflichtung zur Zahlung einer Gratifikation, es sei denn, dies wurde zuvor schriftlich oder mündlich vereinbart.
Gratifikationen können in verschiedenen Formen auftreten, darunter:
- Weihnachtsgratifikationen: Diese werden häufig als Anerkennung für das vergangene Jahr gezahlt.
- Urlaubsgratifikationen: Eine zusätzliche Zahlung, die mit dem Urlaubsantritt verbunden ist.
- Erfolgsprämien: Zahlungen, die an bestimmte Leistungsziele oder Unternehmenserfolge gekoppelt sind.
Gratifikationen im Arbeitsrecht: Ein sicherer Rahmen für beide Seiten
Obwohl Gratifikationen freiwillige Leistungen sind, gibt es rechtliche Rahmenbedingungen, die sowohl Arbeitgeber als auch Arbeitnehmer beachten sollten. In Ausnahmefällen kann ein Anspruch auf Gratifikation bestehen, beispielsweise durch betriebliche Übung oder den arbeitsrechtlichen Gleichbehandlungsgrundsatz. Eine betriebliche Übung liegt vor, wenn der Arbeitgeber über mehrere Jahre hinweg eine Gratifikation zahlt, ohne dies explizit als freiwillige Leistung zu deklarieren.
Wichtig für beide Parteien ist, dass die Bedingungen für die Zahlung und Kürzung von Gratifikationen klar im Arbeitsvertrag, Tarifvertrag oder in einer Betriebsvereinbarung festgehalten werden.
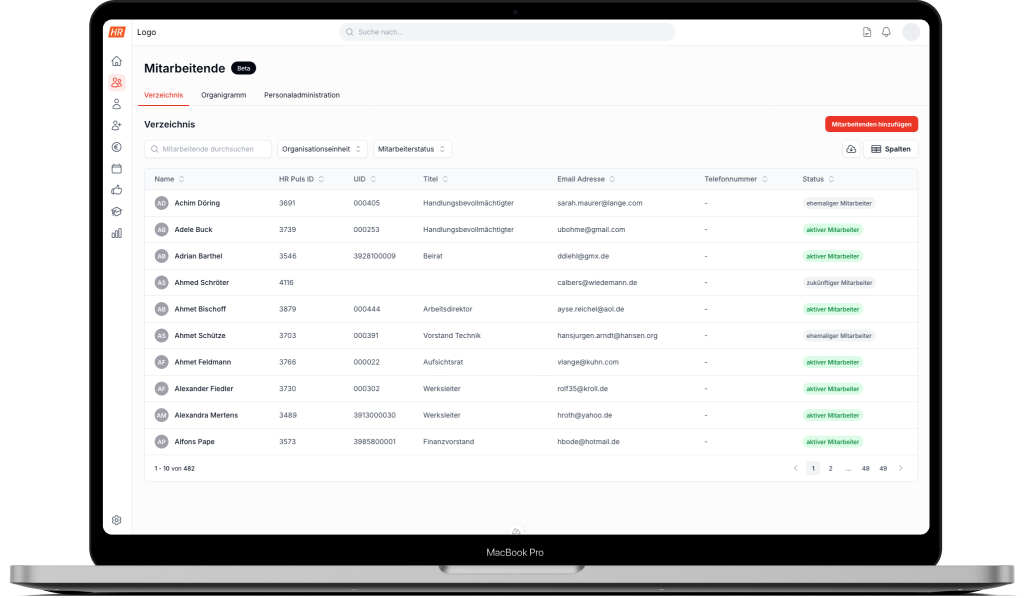
Vorbereitende Lohnbuchhaltung mit HR Puls
Lohndaten zentral prüfen, bearbeiten und direkt ins Abrechnungssystem übermitteln.
Software für die vorbereitende Lohnbuchhaltung Demo vereinbaren Grenzwerte und Pauschalen 2027 (PDF)Können Gratifikationen gekürzt werden?
Unter bestimmten Umständen kann ein Unternehmen die Gratifikation kürzen oder sogar vollständig streichen. Typische Gründe sind:
- Kündigung des Arbeitsverhältnisses vor Ablauf des Jahres
- Hohe Fehlzeiten oder unentschuldigtes Fehlen
- Nichterreichen der vereinbarten Leistungsziele
Die genauen Bedingungen und Modalitäten einer möglichen Kürzung sollten im Arbeitsvertrag oder anderen relevanten Dokumenten klar definiert sein, um Missverständnisse zu vermeiden.
Für Kürzungen wegen Krankheit setzt § 4a EntgFG eine Grenze. Je Krankheitstag darf die vereinbarte Kürzung höchstens ein Viertel des Arbeitsentgelts betragen, das im Jahresdurchschnitt auf einen Arbeitstag entfällt.
Ist das 13. Gehalt eine Gratifikation?
Das 13. Gehalt wird häufig mit Gratifikationen verwechselt, ist jedoch eine eigenständige Zahlung. Während Gratifikationen in der Regel als Anerkennung für besondere Leistungen oder anlassbezogen gewährt werden, ist das 13. Gehalt eine zusätzliche, meist fest vereinbarte Gehaltszahlung, die unabhängig von der individuellen Leistung des Arbeitnehmers erfolgt. Es kann als zusätzliches Monatsgehalt betrachtet werden und ist häufig Bestandteil des Arbeitsvertrags.
Bonus vs. Gratifikation: Die wichtigsten Unterschiede
Ein Bonus und eine Gratifikation sind zwei unterschiedliche Arten von Sonderzahlungen, obwohl sie oft synonym verwendet werden. Der Hauptunterschied liegt in der Art der Leistung und der Bedingung der Zahlung:
- Bonus: Wird oft vertraglich festgelegt und basiert auf individuellen oder unternehmensweiten Leistungskriterien. Ein Bonus ist meist leistungsabhängig und kann an bestimmte Ziele oder Ergebnisse geknüpft sein.
- Gratifikation: Ist eine freiwillige und anlassbezogene Zahlung, die nicht zwingend an bestimmte Leistungskriterien gebunden ist. Sie wird oft als Zeichen der Anerkennung oder Dankbarkeit gegeben.
Während ein Bonus meist systematisch und vorhersehbar ist, bleibt eine Gratifikation oft im Ermessen des Arbeitgebers.
Gratifikationen und Steuerpflicht: Was müssen Sie wissen?
Gratifikationen sind grundsätzlich steuerpflichtig. Sie werden zum regulären Einkommen des Arbeitnehmers hinzugerechnet und unterliegen somit der Einkommenssteuer sowie den Sozialabgaben. Daher sollten sowohl Arbeitgeber als auch Arbeitnehmer die steuerlichen Auswirkungen solcher Zahlungen berücksichtigen.
Es gibt jedoch auch steuerfreie Alternativen, die Unternehmen in Betracht ziehen können, um ihren Mitarbeitern dennoch etwas Gutes zu tun.
Steuerfreie und geldwerte Gratifikationen: Alternativen für Unternehmen
Um die Steuerlast zu minimieren, können Unternehmen auf steuerfreie oder geldwerte Gratifikationen zurückgreifen. Diese Alternativen bieten den Vorteil, dass sie den Arbeitnehmern zugutekommen, ohne dass hohe Steuerabzüge vorgenommen werden.
Hier einige Beispiele:
- Gutscheine: Steuerfreie Gutscheine bis zu einem monatlichen Betrag von 50 Euro.
- Zuschüsse zu Fahrtkosten: Steuerfreie Zuschüsse für Bus und Bahn im öffentlichen Linienverkehr, etwa ein Jobticket.
- Fortbildungsmaßnahmen: Der Arbeitgeber kann steuerfreie Zuschüsse für berufliche Fortbildungen gewähren.
- Betriebliche Altersvorsorge: Steuerfreie Beiträge zur betrieblichen Altersvorsorge.
Die Grundlagen stehen im Einkommensteuergesetz, etwa die Freigrenze von 50 Euro im Monat für Sachbezüge in § 8 Abs. 2 Satz 11 EStG und die steuerfreien Beiträge zur betrieblichen Altersvorsorge in § 3 Nr. 63 EStG.
Indem Unternehmen diese Alternativen nutzen, können sie ihren Mitarbeitern attraktive Zusatzleistungen bieten und gleichzeitig die Steuerlast reduzieren.
Gratifikationen sind ein wertvolles Instrument zur Mitarbeiterbindung und -motivation. Sie bieten vielfältige Möglichkeiten, ob als Anerkennung, Anreiz oder zusätzliche Leistung. Die Kenntnis der rechtlichen Rahmenbedingungen und steuerlichen Aspekte ist für beide Seiten essentiell, um von diesen Sonderleistungen optimal zu profitieren.