Wenn Sie sich in der komplexen Welt der Steuern orientieren möchten, ist das Verständnis verschiedener Besteuerungsformen ein guter Ausgangspunkt. Eine spezielle Praxis, die sowohl für Arbeitgeber als auch für Arbeitnehmer von Bedeutung sein kann, ist die Pauschalversteuerung. Dieses Instrument ermöglicht es, bestimmte Zuschüsse und Sachbezüge außerhalb der üblichen Lohnsteuerabrechnung zu versteuern, was Vorteile für beide Seiten mit sich bringen kann.
Was verbirgt sich hinter der Pauschalversteuerung?
Die Pauschalversteuerung ist ein Verfahren, bei dem Steuern nicht auf der Basis individueller Steuersätze, sondern zu einem einheitlichen Pauschalsatz erhoben werden. Dies kann in bestimmten Situationen sowohl für Arbeitgeber als auch für Arbeitnehmer von Vorteil sein, da es die Steuerlast unter bestimmten Umständen reduzieren kann. Die Pauschalierung der Lohnsteuer ist vor allem in den §§ 40 bis 40b EStG geregelt.
2019 entschied sich knapp ein Viertel aller Unternehmen in Deutschland für die Pauschalversteuerung von bestimmten Sachbezügen ihrer Mitarbeiter. Quelle: Bundesministerium der Finanzen
Das Hauptziel der Pauschalversteuerung liegt in der Vereinfachung der steuerlichen Abwicklungen. Sie soll es ermöglichen, bestimmte Bezüge einfacher und ohne die Notwendigkeit, diese einzeln zu versteuern, abzuwickeln.
Pauschalsteuer und Abgaben im Minijob berechnen
Tragen Sie den Monatsverdienst ein. Der Rechner zeigt, welche Pauschalabgaben Sie als Arbeitgeber im gewerblichen Minijob zahlen und was bei der beschäftigten Person ankommt.
Brutto in Euro, höchstens 603 € im Monat
Ergebnis
- Krankenversicherung 13 %
- 78,39 €
- Rentenversicherung 15 % Auch bei Befreiung der beschäftigten Person
- 90,45 €
- Pauschsteuer 2 % Mit Solidaritätszuschlag und Kirchensteuer
- 12,06 €
- Umlage U1 0,8 % Entgeltfortzahlung bei Krankheit
- 4,82 €
- Umlage U2 0,22 % Mutterschaft
- 1,33 €
- Insolvenzgeldumlage 0,15 %
- 0,90 €
- Abgaben gesamt
- 187,95 €
- Arbeitgeberkosten im Monat Verdienst und Abgaben
- 790,95 €
Bei der beschäftigten Person
- Eigenanteil Rentenversicherung 3,6 % vom Verdienst
- 21,71 €
- Auszahlung im Monat
- 581,29 €
Arbeitgeberkosten 790,95 € im Monat, davon Abgaben 187,95 €. Auszahlung 581,29 €.
Beispielrechnung, keine Steuerberatung. Stand 2026.
Der Rechner gilt für gewerbliche Minijobs. Nicht enthalten ist der Beitrag zur Unfallversicherung, er richtet sich nach Ihrer Berufsgenossenschaft.
Liegt der Verdienst unter 175 €, gilt für den Rentenbeitrag eine Mindestgrundlage von 175 €, außer neben einer rentenversicherungspflichtigen Hauptbeschäftigung.
Im Privathaushalt gelten niedrigere Sätze: je 5 % für Kranken- und Rentenversicherung, keine Insolvenzgeldumlage.
Ab 1. Januar 2027 steigt die Verdienstgrenze auf 633 € im Monat. Eine Pauschsteuer von 5 % ab 2027 sieht der Regierungsentwurf zum Einkommensteuerreformgesetz 2027 vor, beschlossen ist sie noch nicht (Stand Oktober 2026).
Quellen: Minijob-Zentrale, Minijob-Rechner und Abgaben 2026, AOK, Beiträge für Minijobs 2026, Minijob-Zentrale, Minijob-Grenze 2027, § 40a EStG, § 163 SGB VI, DIHK zum Entwurf des Einkommensteuerreformgesetzes 2027
Beispiele für pauschalversteuerte Bezüge:
1. Geringfügige Beschäftigung (Minijobs):
- Bruttoarbeitsentgelt bis zu 603 € pro Monat
- Pauschsteuer von 2 % des Bruttoarbeitsentgelts, wenn der Arbeitgeber pauschale Beiträge zur Rentenversicherung zu entrichten hat
- Abdeckung der Lohnsteuer, Kirchensteuer und des Soli
- Kommt die Pauschsteuer beim Arbeitgeber nicht zum Tragen, kann er den Minijob mit 20% pauschal versteuern.
- Keine Abdeckung der Sozialversicherungsbeiträge
2. Sonderformen von Beschäftigungsverhältnissen:
- Kurzfristig Beschäftigte: Pauschale Versteuerung von 25%
- In der Land- und Forstwirtschaft kurzfristig Beschäftigte: Pauschale Versteuerung von 5%
3. Sonstige Bezüge:
- Geldwerte Vorteile (z. B. Zuschüsse für Verpflegung oder Betriebsveranstaltungen) pauschal versteuert mit 25%
- Sachzuwendungen (z. B. Waren oder Gutscheine) pauschal versteuert mit 30%
- Sonstige Bezüge in einer größeren Zahl von Fällen, höchstens 1.000 € je Arbeitnehmer und Jahr (§ 40 Abs. 1 EStG)
- Pauschsteuersatz wird individuell ermittelt und muss vom Finanzamt zugelassen werden
- Keine Abdeckung der Sozialversicherungsbeiträge
4. Abfindungen:
- Zahlungen bei Beendigung des Arbeitsverhältnisses
- Keine Pauschalversteuerung möglich: Abfindungen werden individuell nach den ELStAM versteuert, die Fünftelregelung (§ 34 EStG) kann erst in der Einkommensteuerveranlagung greifen
- Echte Abfindungen für den Verlust des Arbeitsplatzes sind beitragsfrei in der Sozialversicherung
5. Zukunftssicherungsleistungen:
- Arbeitgeberzahlungen an nicht kapitalgedeckte Pensionskassen zugunsten des Arbeitnehmers sowie Direktversicherungen aus Altzusagen (§ 52 Abs. 40 EStG)
- Pauschale Lohnsteuer von 20 % bis zu einem Betrag von 1.752 € pro Kalenderjahr
- Keine Abdeckung der Sozialversicherungsbeiträge
6. Weitere Beispiele:
- Fahrtkostenzuschüsse pauschal versteuert mit 15% bei Fahrten mit dem privaten Pkw
- Mahlzeiten pauschal versteuert mit 25%
- Betriebsveranstaltungen
- Erholungsbeihilfen pauschal versteuert mit 25%, bis 156 € je Arbeitnehmer im Jahr, zuzüglich 104 € für den Ehegatten und 52 € je Kind
- Verpflegungsmehraufwendungen pauschal versteuert mit 25%, bis zur Verpflegungspauschale von 14 € oder 28 € pro Tag steuerfrei
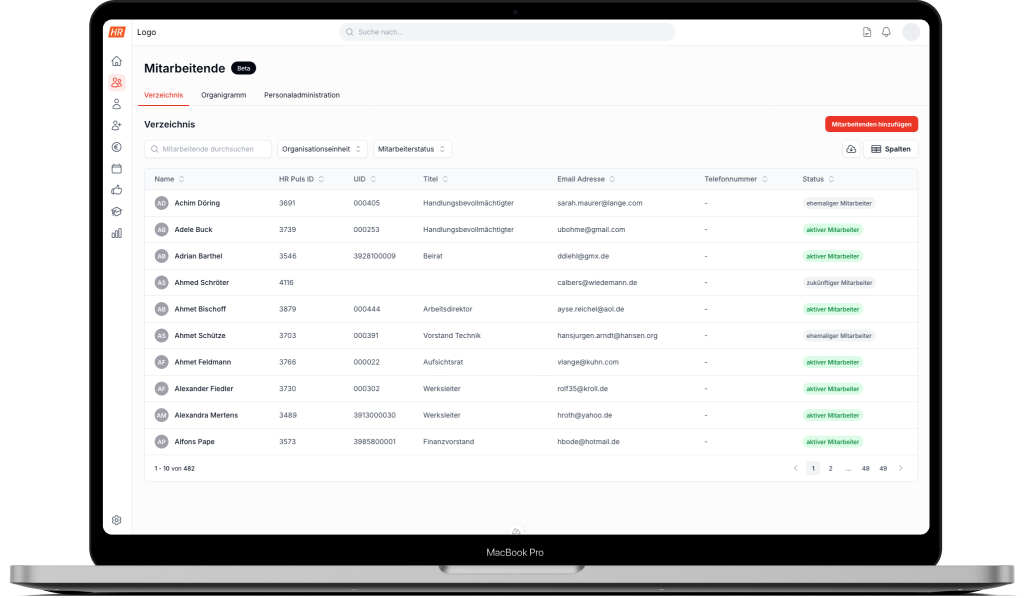
Vorbereitende Lohnbuchhaltung mit HR Puls
Lohndaten zentral prüfen, bearbeiten und direkt ins Abrechnungssystem übermitteln.
Software für die vorbereitende Lohnbuchhaltung Demo vereinbaren Grenzwerte und Pauschalen 2027 (PDF)Die drei Varianten der Versteuerung in Deutschland:
- Pauschalversteuerung mit 2% (Minijobs):
Gilt für: Geringfügige Beschäftigungsverhältnisse (Minijobs) mit einem monatlichen Bruttoarbeitsentgelt von bis zu 603 € (seit 1. Januar 2026).
Berechnung: Der Arbeitgeber führt pauschal 2 % des Bruttoarbeitsentgelts an die Minijob-Zentrale ab. Der Minijobber zahlt keine weiteren Steuern oder Sozialversicherungsbeiträge (mit Ausnahme des Eigenanteils zur Rentenversicherung von 3,6 % im gewerblichen Minijob, sofern keine Befreiung beantragt wurde).
Vorteile: Geringerer Verwaltungsaufwand für Arbeitgeber und Arbeitnehmer.
Nachteile: Die pauschale Lohnsteuer deckt nur Lohnsteuer, Solidaritätszuschlag und Kirchensteuer ab, aber keine Sozialversicherung. Der Minijobber hat keinen Anspruch auf Arbeitslosengeld.
Wichtig: Der Minijobber ist rentenversicherungspflichtig, kann sich aber auf Antrag davon befreien lassen. In der Arbeitslosenversicherung ist er versicherungsfrei. - Pauschalversteuerung mit 15 %, 25 % oder 30 % (Sonstige Bezüge):
Gilt für: Sonstige Bezüge, die im Zusammenhang mit einem Arbeitsverhältnis stehen, z. B. Fahrtkostenzuschüsse (15 %), Mahlzeiten (25 %) und Sachzuwendungen (30 %).
Berechnung: Der Arbeitgeber führt je nach Art des Bezugs pauschal 15 %, 25 % oder 30 % des Wertes des sonstigen Bezugs an das Finanzamt ab. Der Arbeitnehmer zahlt darauf keine weiteren Steuern.
Vorteile: Geringerer Verwaltungsaufwand für Arbeitgeber und Arbeitnehmer.
Nachteile: Die pauschale Lohnsteuer auf sonstige Bezüge deckt keine Sozialversicherungsbeiträge ab. Bei Sachzuwendungen an eigene Arbeitnehmer nach § 37b EStG fallen sie zusätzlich an. Nach § 40 Abs. 2 EStG pauschal versteuerte Bezüge sind dagegen beitragsfrei.
Wichtig: Die pauschale Lohnsteuer auf sonstige Bezüge ist nicht für alle sonstigen Bezüge anwendbar. Der Arbeitgeber muss prüfen, ob die Voraussetzungen für die Anwendung der Pauschalversteuerung erfüllt sind. - Versteuerung über die elektronische Lohnsteuerkarte (ELStAM):
Gilt für: Alle regulären Arbeitsverhältnisse, die nicht als Minijobs eingestuft werden.
Berechnung: Der Arbeitgeber berechnet die Lohnsteuer anhand der Lohnsteuerklasse des Arbeitnehmers und des bruttoarbeitsentgelts. Die Lohnsteuerklasse wird vom Finanzamt festgesetzt und berücksichtigt den Familienstand, die Kinderzahl und ggf. weitere Faktoren des Arbeitnehmers. Die Berechnung erfolgt über die ELStAM des Arbeitnehmers, die das Bundeszentralamt für Steuern bereitstellt und die der Arbeitgeber elektronisch abruft.
Vorteile: Genaue und individuelle Berechnung der Lohnsteuer. Der Arbeitnehmer hat Anspruch auf alle Sozialversicherungsleistungen.
Nachteile: Höherer Verwaltungsaufwand für Arbeitgeber und Arbeitnehmer.
Wichtig: Der Arbeitgeber ist verpflichtet, die Lohnsteuer und die Sozialversicherungsbeiträge korrekt zu berechnen und abzuführen.
Fazit:
Die Wahl der richtigen Versteuerungsmethode hängt von der Art des Arbeitsverhältnisses und den individuellen Gegebenheiten des Arbeitnehmers ab. Der Arbeitgeber sollte die für den jeweiligen Fall günstigste und rechtlich korrekte Methode wählen.